Domain bilanzierungshilfen.de kaufen?
Wir ziehen mit dem Projekt
bilanzierungshilfen.de um.
Sind Sie am Kauf der Domain
bilanzierungshilfen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bilanzierungshilfen.de kaufen?
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **


Ähnliche Suchbegriffe für Doppelte Freude
Top-Angebote
Produkte zum Begriff Doppelte Freude:
-
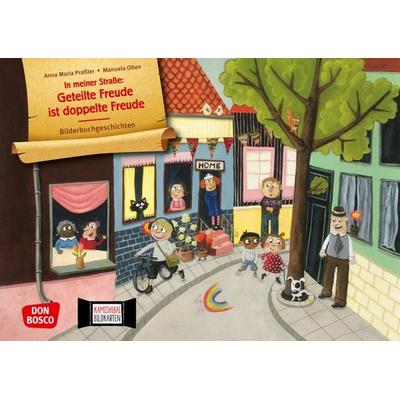
In meiner Straße: Geteilte Freude ist doppelte Freude. Kamishibai Bildkartenset, Sonstige von Anna Maria Prassler, Don BoscoIn Meiner Straße: Geteilte Freude Ist Doppelte Freude. Kamishibai Bildkartenset, Sonstige Von Anna Maria Prassler, Don Bosco, Seitenanzahl: 1320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann man die doppelte Menge an Zutaten für das Rezept berechnen? Welche Auswirkungen hat eine doppelte Menge an Produktionskapazität auf den Gewinn?
Um die doppelte Menge an Zutaten für ein Rezept zu berechnen, multipliziere einfach jede Zutat mit 2. Eine doppelte Menge an Produktionskapazität kann zu höheren Fixkosten und geringeren variablen Kosten führen, was den Gewinn steigern kann. Es kann jedoch auch zu einem höheren Lagerbestand und damit verbundenen Kosten führen. **

Warum doppelte Mitlaute?
Doppelte Mitlaute können in der Rechtschreibung vorkommen, um die Aussprache eines Wortes zu verdeutlichen. Sie können auch dazu dienen, die Herkunft oder Bedeutung eines Wortes zu betonen. In manchen Fällen dienen doppelte Mitlaute dazu, die Betonung auf einer bestimmten Silbe zu setzen. Zudem können sie helfen, Wörter von ähnlich klingenden Wörtern zu unterscheiden. Insgesamt tragen doppelte Mitlaute also zur Klarheit und Präzision in der Sprache bei. **
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
Top-Angebote
Produkte zum Begriff Doppelte Freude:
-
Doppelte Freude und halbes LeidDieser Fastenzeitbegleiter Führt Am Beispiel Einer Starken Frauenfreundschaft Mit Geistlichen Übungen Durch Den Tag Und Ermöglicht Leserinnen, Ihr Leben Zu Stärken. Die Biblische Erzählung Von Noomi Und Rut Zeigt, Wie Zwei Frauen Trotz Vieler...14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In meiner Straße: Geteilte Freude ist doppelte Freude. Kamishibai Bildkartenset, Sonstige von Anna Maria Prassler, Don BoscoIn Meiner Straße: Geteilte Freude Ist Doppelte Freude. Kamishibai Bildkartenset, Sonstige Von Anna Maria Prassler, Don Bosco, Seitenanzahl: 1320,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer hat die doppelte Buchhaltung erfunden?
Die doppelte Buchhaltung wurde im 15. Jahrhundert von dem italienischen Mathematiker und Mönch Luca Pacioli erfunden. Pacioli veröffentlichte sein Werk "Summa de arithmetica, geometria, proportioni et proportionalita" im Jahr 1494, in dem er die Grundlagen der doppelten Buchführung beschrieb. Diese Methode revolutionierte die Buchhaltung, da sie erstmals eine systematische und genaue Erfassung von Geschäftstransaktionen ermöglichte. Pacioli wird daher oft als "Vater der Buchhaltung" bezeichnet. Seine Erfindung legte den Grundstein für die moderne Buchhaltung und wird bis heute weltweit angewendet. **
-
Warum heißt die doppelte Buchhaltung so?
Die doppelte Buchhaltung wird so genannt, weil sie auf dem Prinzip der doppelten Erfassung von Geschäftsvorfällen beruht. Das bedeutet, dass jeder Geschäftsvorfall in mindestens zwei Konten erfasst wird: Ein Konto wird belastet und ein anderes Konto wird gutgeschrieben. Dadurch wird sichergestellt, dass die Bilanz immer ausgeglichen ist. Dieses System der doppelten Erfassung sorgt für eine höhere Genauigkeit und Transparenz in der Buchführung, da jede Transaktion auf mehreren Konten verzeichnet wird. Letztendlich trägt die doppelte Buchhaltung dazu bei, die finanzielle Situation eines Unternehmens genau und korrekt darzustellen. **
-
Wer ist verpflichtet eine doppelte Buchhaltung zu führen?
In Deutschland sind Kapitalgesellschaften wie GmbHs und AGs gesetzlich verpflichtet, eine doppelte Buchhaltung zu führen. Auch Personengesellschaften mit einem Jahresumsatz von über 600.000 Euro oder einem Gewinn von über 60.000 Euro müssen eine doppelte Buchführung durchführen. Diese Regelung dient der Transparenz und Nachvollziehbarkeit von Geschäftsvorgängen sowie der Erfassung von Vermögens- und Ertragslage eines Unternehmens. Die doppelte Buchhaltung ermöglicht es, die finanzielle Situation eines Unternehmens genau zu überwachen und detaillierte Auswertungen für Steuerzwecke, Geschäftsentscheidungen und externe Berichterstattung zu erstellen. Werden die gesetzlichen Anforderungen nicht erfüllt, drohen Bußgelder und rechtliche Konsequenzen. **
-
Warum Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung ist ein wichtiges Instrument zur Analyse der finanziellen Leistung eines Unternehmens. Sie zeigt, ob ein Unternehmen profitabel ist und wie sich Umsätze und Kosten auf den Gewinn auswirken. Durch die regelmäßige Erstellung einer Gewinn- und Verlustrechnung können Unternehmen ihre finanzielle Gesundheit überwachen und gegebenenfalls Anpassungen vornehmen, um rentabler zu werden. Außerdem dient die Gewinn- und Verlustrechnung als Grundlage für die Besteuerung von Unternehmen und gibt Investoren, Gläubigern und anderen Interessengruppen Einblicke in die finanzielle Situation des Unternehmens. Letztendlich hilft die Gewinn- und Verlustrechnung dabei, fundierte Geschäftsentscheidungen zu treffen und langfristige Unternehmensziele zu verfolgen. **
Ähnliche Suchbegriffe für Doppelte Freude
-
Grundlagen der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung und Jahresabschluss, Taschenbuch von LennardGrundlagen Der Betriebswirtschaftslehre. Rechnungswesen, Unternehmensformen, Investition, Finanzierung Und Jahresabschluss, Taschenbuch Von Lennard Wagner, Grin, 978-3-656-92493-7, Seitenanzahl: 6412,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kurzfristige Erfolgsrechnung in der Kostenrechnung - Abgrenzung von der Gewinn- und Verlustrechnung, Taschenbuch von Peter Schumann, GRIN,Kurzfristige Erfolgsrechnung In Der Kostenrechnung - Abgrenzung Von Der Gewinn- Und Verlustrechnung, Taschenbuch Von Peter Schumann, Grin, 978-3-638-83938-9, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FreudeDieser Artikel Ist Ein Inspirationsprodukt, Das Darauf Abzielt, Freude Zu Verbreiten. Es Eignet Sich Ideal Als Geschenk Oder Als Mittel Zur Persönlichen Bereicherung. Nutzen Sie Es, Um Ihren Alltag Aufzuhellen Oder Um Anderen Eine Kleine Freude Zu...11,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wann Gewinn und Verlustrechnung?
Die Gewinn- und Verlustrechnung wird in der Regel am Ende eines Geschäftsjahres erstellt, um die finanzielle Performance eines Unternehmens während dieses Zeitraums zu analysieren. Sie zeigt, ob ein Unternehmen einen Gewinn oder Verlust erwirtschaftet hat, indem sie die Einnahmen den Ausgaben gegenüberstellt. Die Gewinn- und Verlustrechnung ist ein wichtiger Bestandteil des Jahresabschlusses und dient dazu, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Situation des Unternehmens zu informieren. Sie hilft auch dabei, Trends im Geschäftsergebnis zu erkennen und zukünftige Entscheidungen zu treffen. Letztendlich ist die Gewinn- und Verlustrechnung ein wichtiges Instrument, um die Rentabilität und finanzielle Stabilität eines Unternehmens zu bewerten. **
-
Wie kann man die doppelte Menge an Zutaten für das Rezept berechnen? Welche Auswirkungen hat eine doppelte Menge an Produktionskapazität auf den Gewinn?
Um die doppelte Menge an Zutaten für ein Rezept zu berechnen, multipliziere einfach jede Zutat mit 2. Eine doppelte Menge an Produktionskapazität kann zu höheren Fixkosten und geringeren variablen Kosten führen, was den Gewinn steigern kann. Es kann jedoch auch zu einem höheren Lagerbestand und damit verbundenen Kosten führen. **
-
Warum doppelte Mitlaute?
Doppelte Mitlaute können in der Rechtschreibung vorkommen, um die Aussprache eines Wortes zu verdeutlichen. Sie können auch dazu dienen, die Herkunft oder Bedeutung eines Wortes zu betonen. In manchen Fällen dienen doppelte Mitlaute dazu, die Betonung auf einer bestimmten Silbe zu setzen. Zudem können sie helfen, Wörter von ähnlich klingenden Wörtern zu unterscheiden. Insgesamt tragen doppelte Mitlaute also zur Klarheit und Präzision in der Sprache bei. **
-
Was ist eine Abschreibung Rechnungswesen?
Eine Abschreibung im Rechnungswesen ist die systematische Verteilung des Wertverlusts eines Vermögensgegenstandes über seine Nutzungsdauer. Sie dient dazu, den tatsächlichen Wertverlust eines Vermögensgegenstandes im Laufe der Zeit zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens gemindert, da sie als Aufwand verbucht werden. Dies ermöglicht eine realistischere Darstellung des Unternehmensvermögens und der finanziellen Lage in der Bilanz. Abschreibungen sind somit ein wichtiger Bestandteil der Buchführung und dienen der korrekten Ermittlung des Unternehmenserfolgs. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.